深度报告 如何评估蚂蚁金服的价值——金融信息服务视角
蚂蚁金服(现蚂蚁集团)作为中国领先的金融科技公司,其价值评估一直是市场关注的焦点。与传统金融机构不同,蚂蚁金服的核心竞争力在于其金融信息服务能力,而非简单的金融业务规模。本文将从金融信息服务的角度,探讨如何全面评估蚂蚁金服的价值。
一、金融信息服务的本质与蚂蚁金服的定位
金融信息服务是指通过技术手段,对金融数据进行分析、处理、匹配和分发,从而降低信息不对称、提高金融效率的服务。蚂蚁金服正是这一领域的典型代表。依托支付宝这一超级入口,蚂蚁金服积累了海量用户数据,并通过大数据、人工智能、云计算等技术,构建了涵盖支付、信贷、理财、保险、信用等多领域的金融信息服务生态。
从定位上看,蚂蚁金服并非直接承担金融风险的传统金融机构,而是更多扮演“连接器”和“赋能者”的角色。它通过技术输出和數據服务,帮助金融机构更好地触达用户、管理风险、提升效率。因此,评估其价值时,应重点关注其信息服务的广度、深度和技术壁垒,而非简单的资产负债表。
二、评估蚂蚁金服价值的核心维度
- 用户规模与活跃度
用户是蚂蚁金服一切服务的基础。支付宝全球用户数已超过10亿,其中中国活跃用户超7亿。庞大的用户基础不仅带来了巨大的交易流量,更形成了丰富的数据资产。评估时需关注用户的增长率、活跃度、使用频次及多场景渗透率,这些指标直接决定了信息服务的潜在市场空间。
- 数据资产与技术能力
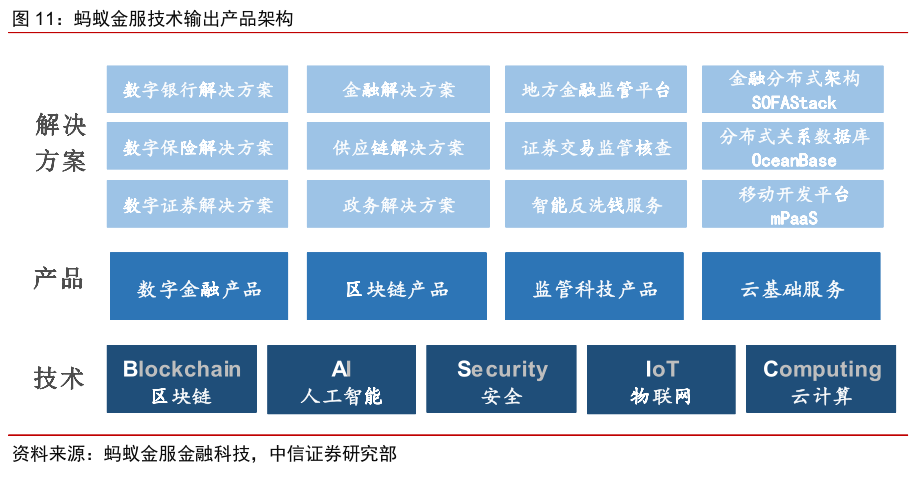
数据是金融信息服务的核心生产要素。蚂蚁金服通过支付、理财、信贷等业务积累了多维度的用户数据,包括消费行为、信用记录、社交关系等。这些数据经过清洗、建模后,可赋能风险定价、精准营销、反欺诈等场景。蚂蚁金服在人工智能、区块链、云计算等领域的专利储备和技术输出能力,也是其价值的重要支撑。评估时需考察数据采集的合规性、数据质量的优劣以及技术应用的落地效果。
- 收入结构与盈利能力
蚂蚁金服的收入主要来自数字支付、数字金融科技平台(含微贷、理财、保险)以及创新业务。其中,数字金融科技平台收入占比逐年提升,成为增长引擎。评估时需分析各业务线的收入贡献、毛利率及增长趋势。值得注意的是,金融信息服务收入往往具有高粘性、高毛利的特点,但同时也受到监管政策的显著影响。
- 监管环境与合规成本
金融信息服务处于金融与科技的交叉地带,监管政策的变化直接影响业务模式和价值空间。中国加强了对金融科技行业的监管,要求断直连、反垄断、规范征信业务等。蚂蚁金服已通过成立征信公司、调整花呗借呗业务等方式应对。评估时需充分考虑监管的不确定性,以及公司为合规付出的成本。
- 生态协同与网络效应
蚂蚁金服的業務并非孤立存在,而是形成了相互促进的生态闭环:支付带来流量,流量转化為理财和信贷用户;信贷数据反哺信用体系,提升风控能力;信用体系又支撑更多场景。这种网络效应使得蚂蚁金服的价值远高于单一业务之和。评估时需关注生态内各板块的协同效率、用户转化成本及交叉销售成功率。
- 竞争格局与护城河
在金融信息服务领域,蚂蚁金服面临腾讯金融科技、京东数科、度小满等竞争对手。其护城河主要来自:支付宝的品牌认知、海量用户习惯、技术积累、以及与传统金融机构的深度合作。评估时需分析市场份额变化、竞争对手的动态以及蚂蚁自身的创新迭代能力。
三、估值方法与实战应用
对于蚂蚁金服这类金融信息服务公司,传统的市盈率(PE)、市净率(PB)等估值方法可能不完全适用。可考虑以下方法:
- 分部估值法(SOTP):将支付、信贷、理财、保险等业务分别估值,再汇总。支付业务可参考PayPal等;信贷业务可参考银行但需考虑轻资产模式;理财和保险可参考资管公司。
- 用户价值法:基于单用户平均收入(ARPU)和用户生命周期价值(LTV)进行估值,适用于平台型公司。
- 市盈率相对盈利增长比率(PEG):考虑高增长时期的估值合理性。
- 现金流折现法(DCF):预测未来自由现金流并折现,但需警惕监管和竞争带来的不确定性。
实战中,投行和分析师往往会结合多种方法,并设置情景分析(如监管放松、中性、收紧)来给出估值区间。例如,在2020年蚂蚁集团IPO暂缓前,市场对其估值一度高达3000亿美元以上,但随后因监管环境变化,估值预期大幅下调。
四、结论
蚂蚁金服的价值核心在于其金融信息服务能力,而非金融业务本身。评估时,应超越传统财务指标,从用户、数据、技术、生态、监管等多维度综合分析。尽管短期面临监管压力和竞争挑战,但长期来看,只要蚂蚁金服能够持续创新、合规经营,其作为金融信息服务基础设施的价值依然巨大。投资者需保持动态视角,密切关注行业政策与公司战略调整,以做出理性判断。
(完)
如若转载,请注明出处:http://www.firongchuang.com/product/33.html
更新时间:2026-11-01 21:42:25